5 ĐIỀU CẦN BIẾT KHI MUA BHYT HỘ GIA ĐÌNH
5 ĐIỀU CẦN BIẾT KHI MUA BHYT HỘ GIA ĐÌNH
5 ĐIỀU CẦN BIẾT KHI MUA BHYT HỘ GIA ĐÌNH
5 ĐIỀU CẦN BIẾT KHI MUA BHYT HỘ GIA ĐÌNH
5 ĐIỀU CẦN BIẾT KHI MUA BHYT HỘ GIA ĐÌNH
5 ĐIỀU CẦN BIẾT KHI MUA BHYT HỘ GIA ĐÌNH

Bảo hiểm y tế (BHYT) là chính sách an sinh quan trọng, giúp người dân giảm bớt gánh nặng chi phí khi khám bệnh, chữa bệnh. Đối với người lao động tự do hoặc những người chưa thuộc nhóm tham gia BHYT bắt buộc, BHYT hộ gia đình là một lựa chọn đáng quan tâm.
Trước khi đăng ký, bạn nên nắm rõ 5 thông tin dưới đây để tham gia đúng quy định và bảo đảm quyền lợi cho bản thân, gia đình.
1. Ai có thể tham gia BHYT hộ gia đình?
BHYT hộ gia đình dành cho những người thuộc nhóm tự đóng BHYT theo quy định, trong đó có những người cùng đăng ký thường trú hoặc tạm trú tại một chỗ ở hợp pháp.
Tuy nhiên, không phải tất cả thành viên đều phải mua BHYT hộ gia đình. Người đã tham gia BHYT theo nhóm khác, chẳng hạn người lao động được doanh nghiệp đóng hoặc người thuộc nhóm được ngân sách nhà nước đóng, sẽ được xác định theo nhóm tham gia tương ứng.
Vì vậy, trước khi đăng ký, bạn nên kiểm tra tình trạng tham gia BHYT của các thành viên để tránh nhầm lẫn.
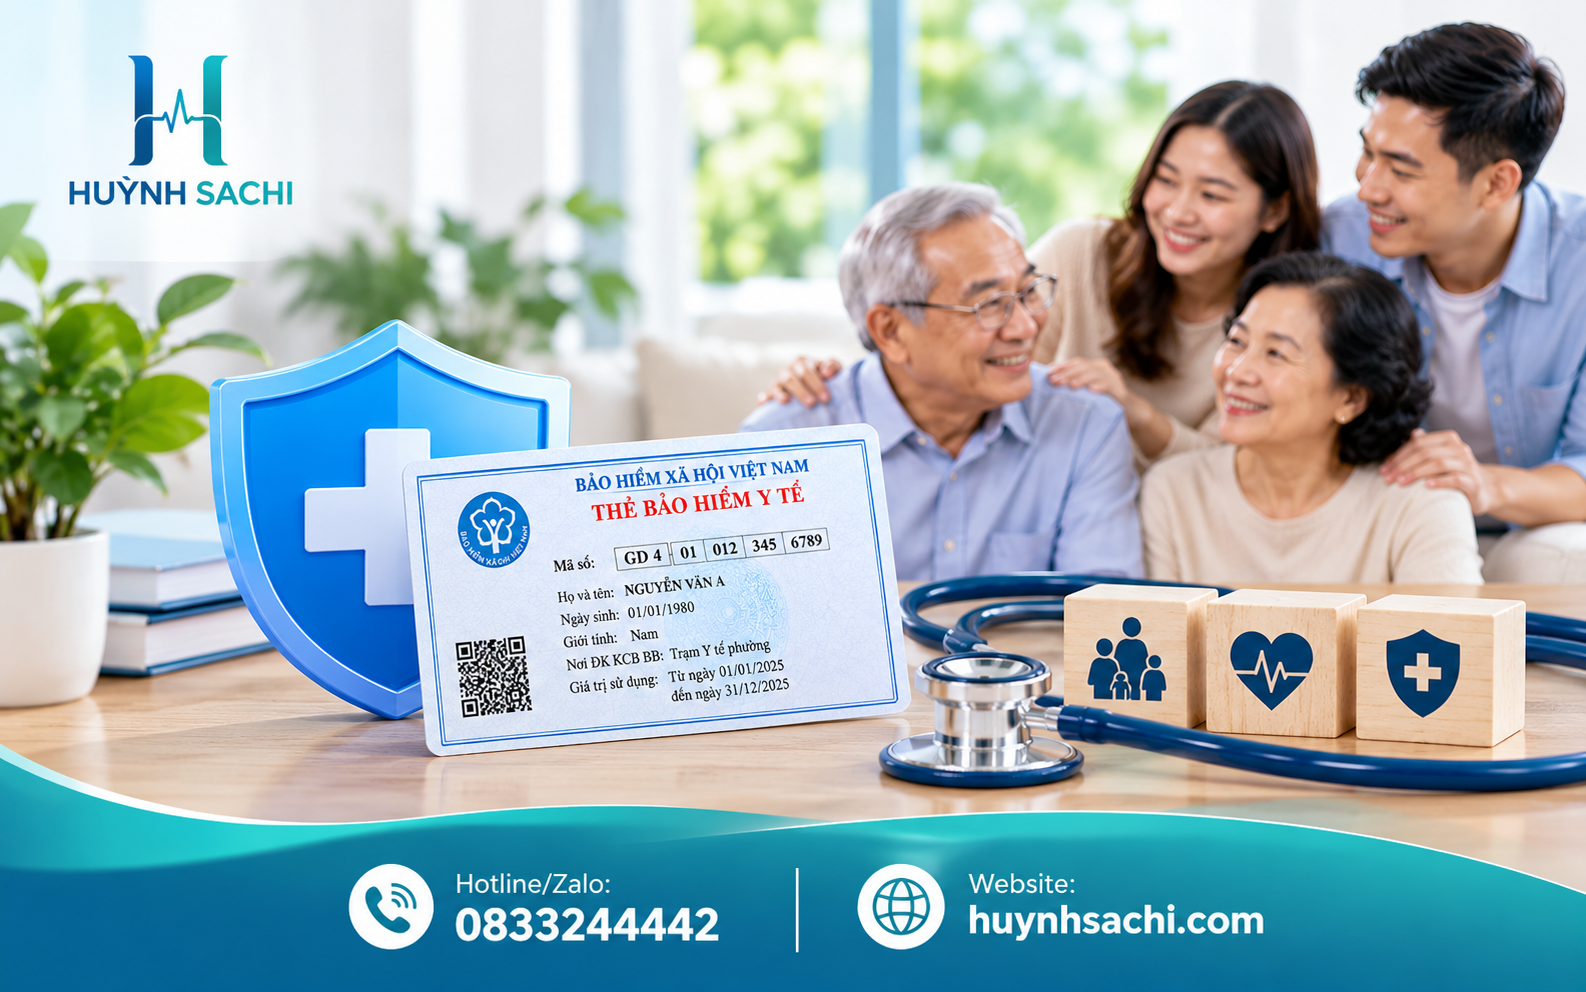
Chủ động tham gia BHYT – bảo vệ sức khỏe, giảm gánh nặng chi phí
2. Mức đóng BHYT hộ gia đình được tính như thế nào?
Mức đóng được tính dựa trên mức tham chiếu và có chính sách giảm trừ cho các thành viên cùng tham gia theo hộ gia đình.
Theo mức áp dụng từ ngày 01/7/2026, mức đóng tham khảo như sau:
-
Người thứ nhất: 1.366.200 đồng/năm.
-
Người thứ hai: 956.340 đồng/năm.
-
Người thứ ba: 819.720 đồng/năm.
-
Người thứ tư: 683.100 đồng/năm.
-
Người thứ năm trở đi: 546.480 đồng/người/năm.
Mức đóng của người thứ hai bằng 70%, người thứ ba bằng 60%, người thứ tư bằng 50% và người thứ năm trở đi bằng 40% mức đóng của người thứ nhất.
Lưu ý: Các mức trên được tính theo mức tham chiếu 2.530.000 đồng/tháng, áp dụng từ ngày 01/7/2026. Số tiền thực tế cần đóng nên được xác nhận với cơ quan BHXH hoặc tổ chức thu BHYT khi đăng ký.
3. Có thể đóng BHYT hộ gia đình bằng những hình thức nào?
Người tham gia có thể lựa chọn phương thức đóng định kỳ 3 tháng, 6 tháng hoặc 12 tháng một lần theo quy định.
Một số hình thức đăng ký và đóng tiền phổ biến gồm:
-
Đăng ký trực tiếp tại cơ quan BHXH.
-
Đăng ký qua tổ chức dịch vụ thu BHXH, BHYT.
-
Thực hiện trực tuyến qua Cổng Dịch vụ công quốc gia hoặc các kênh thanh toán được hỗ trợ.
Khi đăng ký, bạn nên chuẩn bị thông tin cá nhân, thông tin cư trú và mã số BHXH nếu đã có để thuận tiện cho việc tra cứu, đối chiếu dữ liệu.
4. Mua BHYT có được thanh toán toàn bộ chi phí khám chữa bệnh không?
Đây là điều nhiều người quan tâm. Khi tham gia BHYT, người bệnh được quỹ BHYT thanh toán chi phí khám chữa bệnh trong phạm vi quyền lợi và theo mức hưởng áp dụng cho từng trường hợp.
Tuy nhiên, không phải mọi khoản viện phí đều được thanh toán 100%. Mức chi trả còn phụ thuộc vào quyền lợi của người tham gia, dịch vụ y tế, phạm vi được hưởng và các điều kiện áp dụng theo quy định.
Vì vậy, bạn nên tìm hiểu nơi đăng ký khám chữa bệnh ban đầu, thủ tục khi đi khám và các quy định liên quan đến chuyển cơ sở khám chữa bệnh để chủ động sử dụng quyền lợi BHYT.
5. Cần lưu ý gì về thời hạn thẻ và quyền lợi tham gia liên tục?
Sau khi đăng ký, bạn nên kiểm tra ngày thẻ BHYT bắt đầu có giá trị sử dụng và thời điểm hết hạn.
Đừng đợi đến khi cần đi khám mới kiểm tra thẻ. Việc gia hạn đúng thời điểm giúp hạn chế gián đoạn quyền lợi và bảo đảm quá trình tham gia liên tục khi đáp ứng điều kiện theo quy định.
Bạn có thể tra cứu thông tin thẻ trên ứng dụng VssID, VNeID hoặc Cổng thông tin điện tử BHXH Việt Nam.
Nếu tham gia lần đầu hoặc có thời gian gián đoạn, hãy hỏi cơ quan BHXH về ngày bắt đầu được hưởng quyền lợi trước khi đi khám chữa bệnh.
CHỦ ĐỘNG THAM GIA BHYT – BẢO VỆ SỨC KHỎE, GIẢM GÁNH NẶNG CHI PHÍ
Tham gia BHYT không chỉ là cách dự phòng trước những khoản chi phí y tế khó lường mà còn góp phần bảo đảm an sinh cho bản thân và gia đình.
Nếu đang có nhu cầu tham gia BHYT hộ gia đình, hãy kiểm tra đối tượng tham gia, mức đóng và thời hạn sử dụng thẻ trước khi đăng ký.
Nguồn tham khảo: Bảo hiểm xã hội Việt Nam; Luật số 51/2024/QH15; Nghị định số 188/2025/NĐ-CP và các quy định hiện hành về bảo hiểm y tế.
BÀI VIẾT LIÊN QUAN
Thuốc chống phơi nhiễm HIV 72 giờ (PEP): Đối tượng và hướng dẫn sử dụng
SẢN PHẨM NỔI BẬT

Test HIV Mylan
Liên hệ: 0833244442

Telagara 25/50/200mg
Liên hệ: 0833244442

Tenof-EM 300mg/200mg
Liên hệ: 0833244442

TAVIN-EM 200mg/300mg
Liên hệ: 0833244442

ARV Hetero
Liên hệ: 0833244442

Acriptega 50mg/300mg/300mg
Liên hệ: 0833244442

PrEP Mylan TDF/FTC 300mg/200mg
Liên hệ: 0833244442